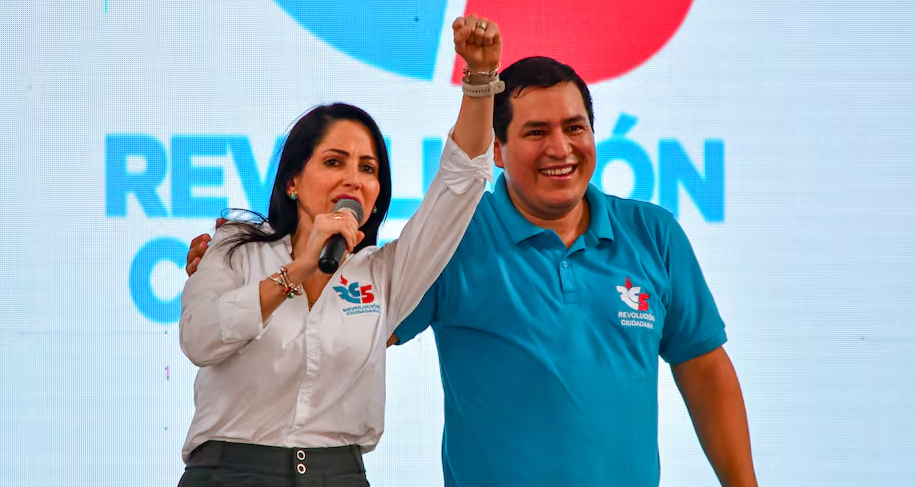
El caso Laberinto tuvo su punto de partida en noviembre de 2025, tras una denuncia planteada por la entonces presidenta del Consejo Nacional Electoral (CNE), Diana Atamaint, debido a diez observaciones no subsanadas en las cuentas de la campaña presidencial correísta de 2023. El informe técnico del organismo detectó serias irregularidades en la justificación de aportes económicos, omisiones en el reporte de gastos de publicidad y diferencias en los registros contables. Ante estas omisiones, el juez del Tribunal Contencioso Electoral (TCE), Guillermo Ortega, dictó en abril de 2026 una sanción de $ 18.000 para la responsable económica Estefanía Molina y los excandidatos Luisa González y Andrés Arauz.
Más allá de la vía contenciosa electoral, la sentencia dispuso remitir el expediente a la Fiscalía General del Estado para investigar el origen de los recursos. Aunque las indagaciones iniciales se aperturaron por el delito de concusión, la recolección de indicios viró el caso hacia un presunto esquema de lavado de activos. La hipótesis fiscal apunta a la existencia de un mecanismo paralelo de financiamiento que habría canalizado dinero de origen ilícito hacia la contienda electoral de 2023.
Entre los elementos clave del expediente consta la información extraída de dispositivos móviles pertenecientes a un excolaborador del alcalde de Guayaquil, Aquiles Alvarez. Dichos peritajes señalan el presunto uso de la empresa Ternape, vinculada al comercio ilegal de hidrocarburos, para inyectar capitales no declarados a la campaña. Tras la formulación de cargos en octubre de 2026 contra González, Molina, Santiago Díaz y Wendy Onofre, el proceso penal se encuentra en una etapa de instrucción fiscal de 90 días para determinar el alcance total de los fondos y las responsabilidades individuales.