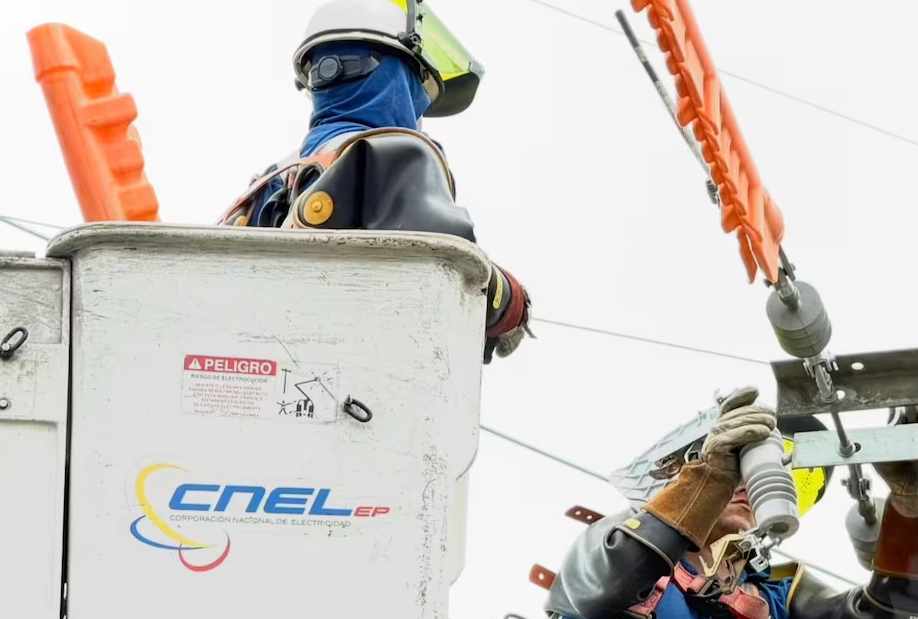
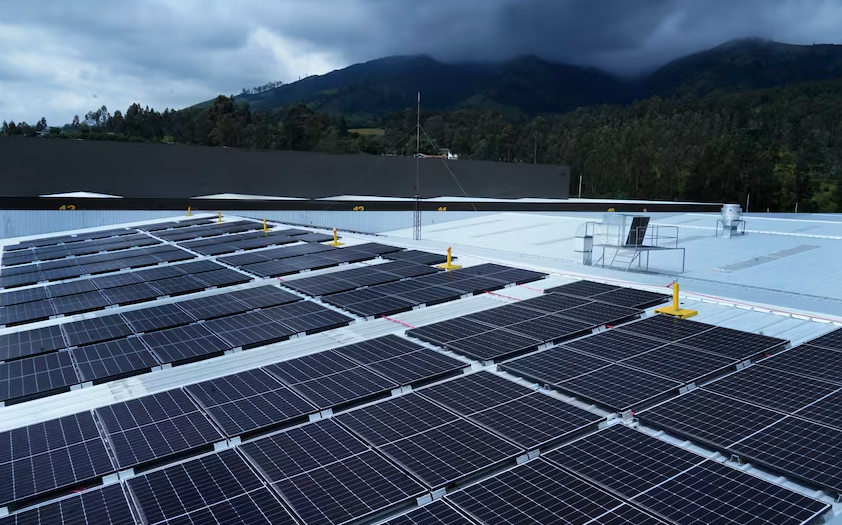
El Presidente de la República, Daniel Noboa, emitió desde Machala el Decreto Ejecutivo No. 530, una normativa orientada a reformar el marco tributario energético y abaratar la adquisición de tecnología clave para la infraestructura del país. La disposición modifica el Reglamento para la Aplicación de la Ley de Régimen Tributario Interno, fijando una tarifa del 0 % del Impuesto al Valor Agregado (IVA) para las transferencias e importaciones de turbinas, inversores, generadores y demás maquinaria destinada a las fases de instalación, ampliación, repotenciación, operación y mantenimiento eléctrico. El beneficio tributario incluye fuentes de generación térmica, eólica, solar, hidroeléctrica, entre otras tecnologías de transición, así como la infraestructura de los Distritos Autónomos Energéticos.
En el ámbito del Impuesto a la Salida de Divisas (ISD), el instrumento legal establece una tasa del 0 % para las operaciones de importación de los bienes señalados. Ambas exoneraciones aplicarán de forma efectiva a partir del día posterior a la publicación en el Registro Oficial del listado formal de subpartidas que elaborarán el Ministerio de Ambiente y Energía, el SRI y el Senae. El decreto cuenta con el dictamen favorable del Ministerio de Desarrollo Económico y Productivo emitido el 10 de noviembre de 2026.
Asimismo, la normativa incorpora un incentivo retroactivo para las compras locales e importaciones del sector concretadas durante el presente año. Los montos desembolsados por concepto de IVA entre el 1 de enero de 2026 y la entrada en vigor del decreto podrán contabilizarse como gasto deducible en la declaración del Impuesto a la Renta de este periodo fiscal. Esta deducción aplicará únicamente para los valores que no hayan sido utilizados como crédito tributario, compensados ni devueltos por la administración tributaria.